
Entenda como funciona a geração de créditos no Simples Nacional Híbrido e por que a Reforma Tributária exige uma nova forma de operar no escritório contábil.


A Reforma Tributária redefiniu a forma como os impostos sobre o consumo funcionam no Brasil. No entanto, para além das alíquotas e códigos fiscais, ela impõe uma transformação estrutural no modelo de trabalho dos escritórios contábeis e na relação das empresas com seus clientes.
Com a introdução do IVA Dual (IBS e CBS), surge também uma nova figura no cenário fiscal: o Simples Nacional Híbrido. Essa modalidade foi criada para resolver uma dor histórica de pequenas empresas que vendem para outras pessoas jurídicas (operações B2B).
Mas será que o modelo híbrido é uma escolha vantajosa para todos os perfis de clientes? Como funciona a transferência de crédito tributário na prática? E, principalmente, como o seu escritório contábil pode gerenciar essa complexidade sem ver a produtividade despencar?
A seguir, analisamos o funcionamento do Simples Híbrido, suas vantagens comerciais, seus pontos de atenção financeira e como a tecnologia autônoma em tempo real se torna indispensável nesse novo cenário.
No modelo tradicional do Simples Nacional, a empresa recolhe todos os seus tributos (federais, estaduais e municipais) unificados em uma única guia, o DAS.
Embora esse formato garanta simplicidade operacional no recolhimento, ele carrega uma trava comercial importante para empresas optantes pelo Simples Nacional que fornecem para clientes do Lucro Presumido ou Lucro Real:
O Simples Nacional Híbrido é um modelo tributário criado pela Reforma Tributária que permite às pequenas empresas gerar crédito tributário integral (100%) de IBS e CBS para seus clientes corporativos (B2B), sem precisar sair do Simples Nacional.
Ele foi desenvolvido para eliminar a desvantagem competitiva que os optantes do Simples enfrentavam ao vender para outras empresas.
Na prática, a empresa passa a atuar em duas frentes tributárias simultâneas:
Ao recolher o IBS e a CBS pelo regime regular (por fora do DAS), a nota fiscal emitida pela empresa gera 100% de crédito tributário para o comprador pessoa jurídica.
Isso remove a barreira comercial nas negociações B2B, aumentando a atratividade da pequena empresa no mercado e permitindo que ela dispute contratos corporativos mantendo a simplificação dos seus impostos diretos.
Fica mais fácil entender a cadeia de créditos com um produto real: imagine um fornecedor no Simples Híbrido (Empresa A) vendendo tecidos para uma confecção (Empresa B).
A confecção toma 100% do crédito de impostos gerado nessa compra e abate esse valor ao vender as roupas prontas para uma loja de departamento (Empresa C). Por fim, a loja vende as peças ao consumidor final.
Entenda no infográfico a seguir como a cadeia de abatimentos se mantém contínua até a ponta consumidora:
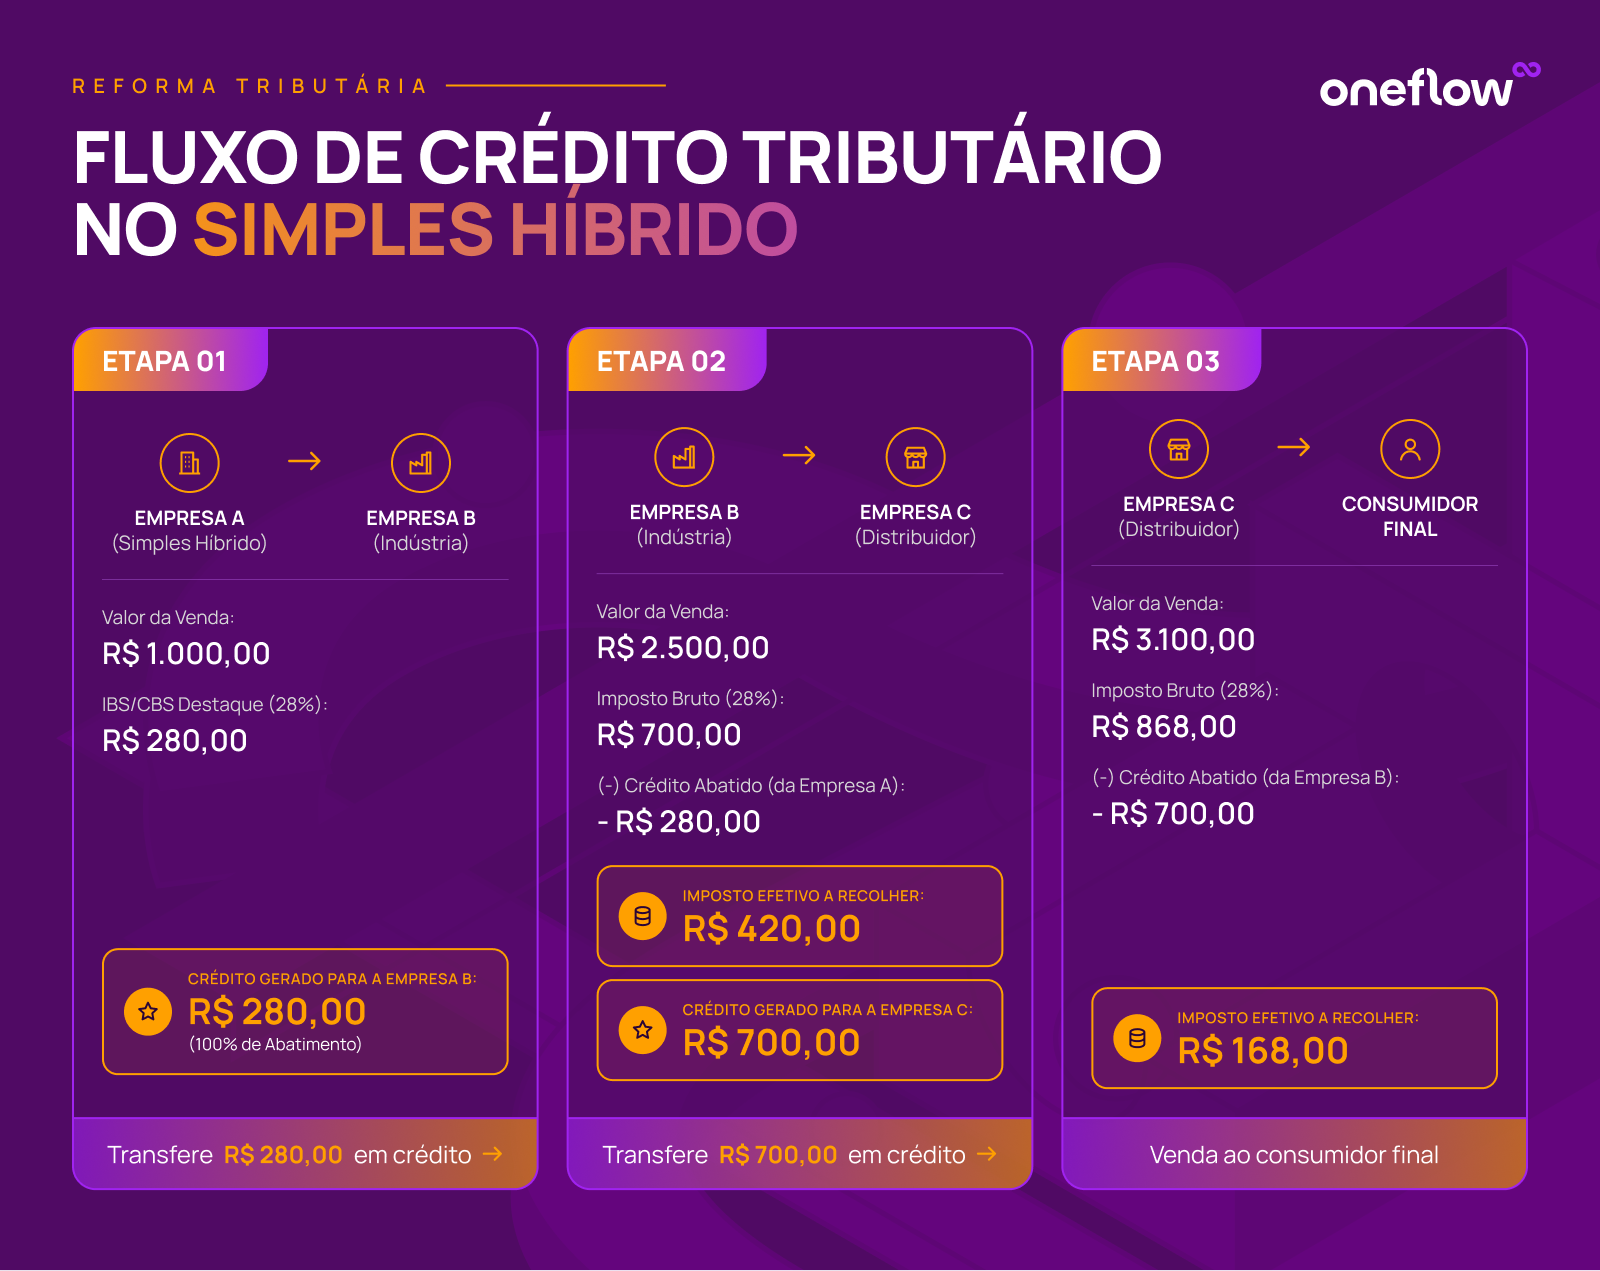
Se a Empresa A estivesse no Simples Comum sem repassar o crédito pleno de R$ 280,00, a Empresa B teria que arcar com um imposto muito maior no próprio caixa. O Simples Híbrido impede que a pequena empresa quebre a cadeia de créditos do seu cliente.
Apesar de destravar as vendas para pessoas jurídicas, o Simples Híbrido não deve ser visto como uma escolha automática. A modalidade traz particularidades financeiras que podem prejudicar a margem de determinados negócios.
Antes de orientar a transição de um cliente, o contador precisa avaliar os seguintes pontos de atenção:
Ao retirar o IBS e a CBS da guia unificada do DAS, a alíquota cobrada sobre esses dois impostos salta para o valor cheio do regime geral (estimado em torno de 26,5% a 28%).
Para que esse aumento nominal de imposto não destrua o lucro do negócio, a empresa precisa ter alto volume de compras tributadas na entrada (débito e crédito).
No Simples Híbrido, o empresário abandona a simplicidade da guia única. Além de apurar o DAS para os impostos diretos, ele precisará gerenciar o débito e crédito do IVA Dual.
A operação também exigirá atenção redobrada ao mecanismo do Split Payment (a retenção financeira automática dos impostos na liquidação financeira), o que afeta diretamente o planejamento de capital de giro.

Determinar se um cliente deve permanecer no Simples Comum ou migrar para o Simples Híbrido exige mais do que aplicar uma alíquota teórica. Exige simulação contínua e análise em tempo real do perfil de faturamento e da cadeia de fornecedores da empresa.
No período de transição da Reforma Tributária, os escritórios contábeis precisarão conviver com múltiplos regimes acontecendo ao mesmo tempo:
Tentar gerenciar essa nova realidade por meio de controles manuais desenhados para o "fechamento mensal" cria gargalos operacionais gigantescos. O contador não precisa trabalhar mais horas; precisa de uma tecnologia que funcione de forma diferente.
Leia também: Produtividade contábil: como a autonomia operacional libera tempo para os escritórios
Para que a equipe do escritório não fique presa na conferência manual de milhares de documentos fiscais, a operação contábil precisa migrar para o modelo autônomo.
É exatamente para essa nova realidade que o OneFlow foi desenvolvido:
O Simples Nacional Híbrido surge como uma excelente ferramenta de competitividade para pequenas e microempresas focadas no mercado B2B. Contudo, por envolver o recolhimento da alíquota cheia do IVA, exige um diagnóstico contábil rigoroso sobre a margem e a estrutura de custos do negócio.
Mais do que apenas entender a regra tributária, o sucesso do escritório contábil na Reforma depende da capacidade de adaptar sua operação. Adotar um sistema contábil autônomo que apura em tempo real é o passo fundamental para transformar a complexidade tributária em uma oportunidade de entrega consultiva de alto valor.
Quer preparar a sua operação contábil para a nova realidade da Reforma Tributária?
Conheça a plataforma OneFlow e descubra como o primeiro sistema contábil autônomo do mercado elimina tarefas operacionais e garante máxima produtividade para o seu escritório.