
Entenda o impacto do Split Payment no caixa dos seus clientes e descubra 3 fórmulas práticas para proteger o capital de giro na Reforma Tributária.


A consolidação do Split Payment na Reforma Tributária traz uma transformação profunda na rotina das empresas brasileiras. A retenção automática do IBS e da CBS no momento da liquidação financeira (via Pix, cartão ou boleto) reduz a linha de crédito informal que sustentava o capital de giro de milhares de negócios: o hiato entre o faturamento e o recolhimento efetivo do tributo.
A transição será gradual. A fase de testes segue até 2026 com alíquotas simbólicas. A partir de 2027, a CBS passa a valer e o Split Payment inicia nas operações B2B de forma facultativa, expandindo para cartões e vendas ao consumidor final nas etapas seguintes. Este intervalo é uma janela fundamental para o contador realizar diagnósticos antes que a pressão sobre a liquidez afete os clientes.
O empresário que antes buscava a contabilidade apenas para emissão de guias e cumprimento de obrigações acessórias precisará de um parceiro capaz de antecipar o impacto do novo sistema no caixa da empresa.
Para liderar essa transição, sugerimos a aplicação destes 3 indicadores estratégicos de análise e modelagem financeira:
O primeiro passo é mapear quais clientes estão em zona de risco. O Índice de Prontidão pro Split (IPS) mede a capacidade de a empresa honrar seus custos fixos operacionais após a retenção imediata da alíquota de impostos estimada na fonte.
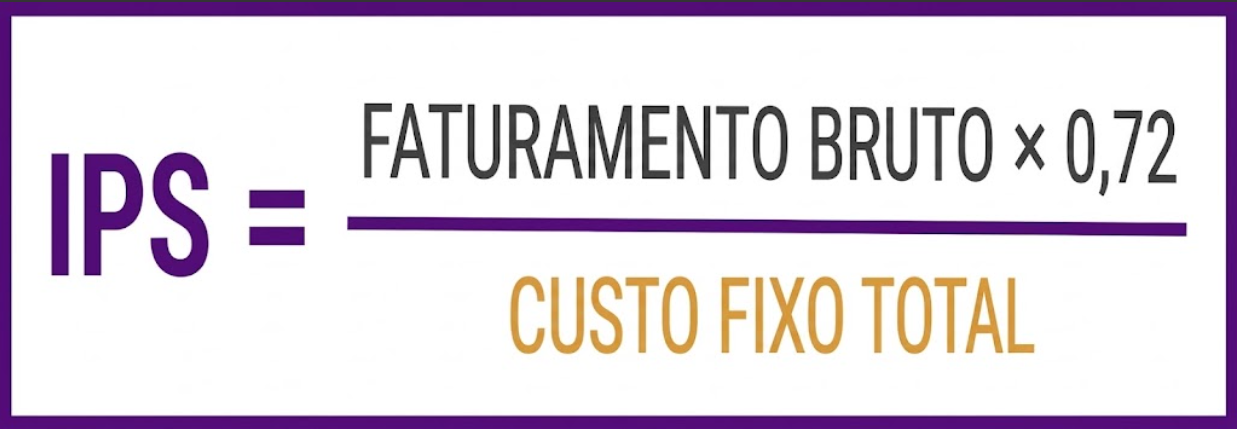
Auditar a estrutura financeira para segregar custos fixos (como aluguel, folha e sistemas) de variáveis (como insumos e comissões). O diagnóstico revela se a receita líquida após a retenção cobre a operação sem necessidade de capital de giro externo.
Vender a prazo sempre teve um custo, mas a nova dinâmica de recolhimento torna ainda mais importante compreender a relação entre prazo de recebimento, liquidação financeira e disponibilidade de recursos para a empresa.
Por isso, a mensuração do Custo Financeiro do Prazo (CFP) pode ser utilizada como uma ferramenta gerencial para estimar quanto a política de vendas a prazo representa em custo financeiro para cada cliente.
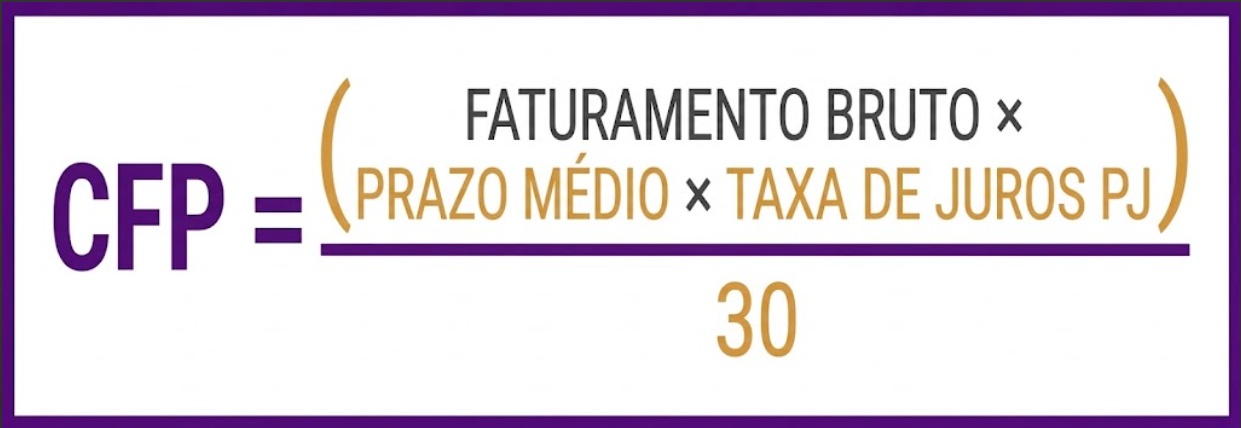
Avaliar o prazo médio real de recebimento e traduzir esse impacto em montante financeiro. Se a empresa leva 45 dias para receber e possui uma taxa de captação de 3% ao mês, por exemplo, o profissional demonstra que a manutenção desse prazo gera um custo financeiro de R$22.500,00 mensais ao caixa.
Com o Split Payment, esse custo deixará de ser amortizado pelo saldo de imposto retido temporariamente no caixa, exigindo o encurtamento do prazo médio ou a revisão do crédito concedido.
Com o valor do Custo Financeiro do Prazo em mãos, surge a dúvida do empresário: quanto preciso reajustar no meu preço para não perder margem?
O indicador de Repasse Mínimo (RM) estabelece o percentual necessário de reajuste sobre a tabela de preços para neutralizar o Custo Financeiro do Prazo e preservar a margem líquida original.
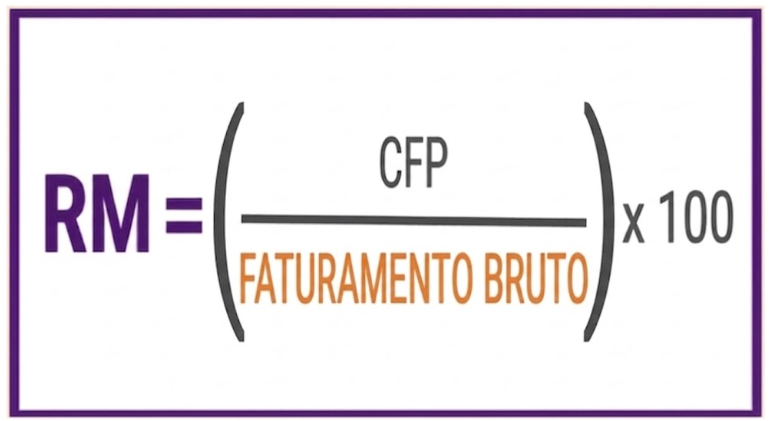
Orientar a formação de preço (pricing) e a repactuação de contratos. O resultado do RM indica exatamente o percentual de reajuste necessário para neutralizar o impacto do Split Payment sobre o capital de giro sem perder margem de lucro.
Se a apuração apontar um RM de 4,5%, por exemplo, o profissional mostra ao empresário que a tabela de preços precisa ser reajustada neste percentual para que o negócio mantenha a mesma rentabilidade original sem precisar aportar recursos próprios para rodar a operação.
O Split Payment brasileiro não é apenas mais uma mudança regulatória, mas uma das iniciativas de arrecadação em tempo real mais ambiciosas do mundo. Alavancado pela massificação do Pix e pela digitalização quase total dos meios de pagamento no país, o Brasil caminha para ser uma referência internacional na aplicação de retenção automática de tributos, com implementação gradual e por tipo de meio de pagamento até 2033.
Além de combater a sonegação, essa mudança elimina o fôlego financeiro das empresas. O intervalo de 30 a 60 dias entre a venda e o recolhimento do tributo (que funcionava como uma linha de crédito sem juros para o caixa do empresário) diminui conforme o Split Payment avança. Em um cenário de crédito caro, mapear o impacto no capital de giro é fundamental para a sobrevivência do negócio.
Nesse novo contexto, o profissional contábil assume o papel de auditar dados de custos e receitas, interpretar os três indicadores (IPS, CFP e RM) e construir planos preventivos de ação, renegociando prazos com fornecedores, reestruturando políticas comerciais e ajustando a formação de preços.

Um alerta prático: calcular IPS, CFP e RM uma única vez resolve apenas o diagnóstico atual. Como a operação do cliente muda mensalmente e a alíquota efetiva ainda é calibrada pelo governo, a análise precisa ser contínua.
Ao usar ferramentas de automação fiscal em tempo real, como o OneFlow, você elimina a rotina manual e ganha tempo para focar na análise estratégica e no direcionamento desses índices.
Com o Split Payment, o contador deixa de ser um gerador de guias burocrático e se torna o principal consultor de sobrevivência e crescimento das empresas, garantindo liquidez e lucratividade na maior transição fiscal da história do país.