Descubra como interpretar indicadores contábeis, acompanhar resultados e oferecer serviços consultivos sem sobrecarregar a equipe do escritório.


Os indicadores contábeis podem ajudar seu escritório a ir além das entregas obrigatórias e oferecer análises que realmente contribuam para as decisões dos clientes.
No entanto, muitas informações valiosas ainda ficam restritas aos relatórios, sem serem aproveitadas para identificar riscos financeiros, oportunidades de melhoria e novas possibilidades de serviços consultivos.
O desafio está em transformar esses dados em orientações estratégicas sem sobrecarregar a equipe ou comprometer as demais atividades do escritório.
Entenda como utilizar esses indicadores para ampliar o valor dos seus serviços e fortalecer o relacionamento com os clientes.
Os indicadores contábeis são medidas utilizadas para avaliar a situação econômica e financeira de uma empresa a partir das informações registradas na contabilidade.
Na prática, eles ajudam a responder questões importantes para a gestão: a empresa consegue pagar suas obrigações? Está assumindo muitas dívidas? Suas vendas estão gerando lucro suficiente?
Para o contador, essas respostas representam uma oportunidade de ampliar o trabalho entregue ao cliente. Em vez de apresentar apenas demonstrações e relatórios, o escritório pode utilizar os dados para identificar riscos, acompanhar resultados e orientar decisões.
Leia também: Produtividade contábil: como a autonomia operacional libera tempo para os escritórios
A principal fonte é a própria contabilidade, especialmente o Balanço Patrimonial e a Demonstração do Resultado do Exercício (DRE).
Conforme o CPC 26 (R1), do Comitê de Pronunciamentos Contábeis, as demonstrações apresentam informações sobre a posição financeira e o desempenho da empresa, que auxiliam na tomada de decisões econômicas.
Entre os dados utilizados estão:
Ou seja, boa parte das informações necessárias já faz parte da rotina do escritório.
Imagine que você entregue um relatório mostrando que a liquidez corrente de um cliente está em 1,5. O número, isoladamente, pode não dizer muita coisa ao empresário.
Agora, imagine apresentar a seguinte análise:
"A empresa tem R$ 1,50 em ativos de curto prazo para cada R$ 1,00 de dívida com vencimento nesse período. Mas boa parte desse valor está em estoque. Precisamos verificar quando ele será vendido e quando o dinheiro entrará no caixa."
Percebe a diferença?
No primeiro caso, o escritório apresenta uma informação. No segundo, utiliza seu conhecimento técnico para ajudar o empresário a entender a situação e avaliar o que fazer.
É essa interpretação que abre espaço para uma atuação mais consultiva e permite entregar valor além das obrigações contábeis tradicionais.
Não é necessário acompanhar dezenas de métricas para começar. Quatro grupos de indicadores já ajudam a construir uma análise consistente da situação financeira de uma empresa.
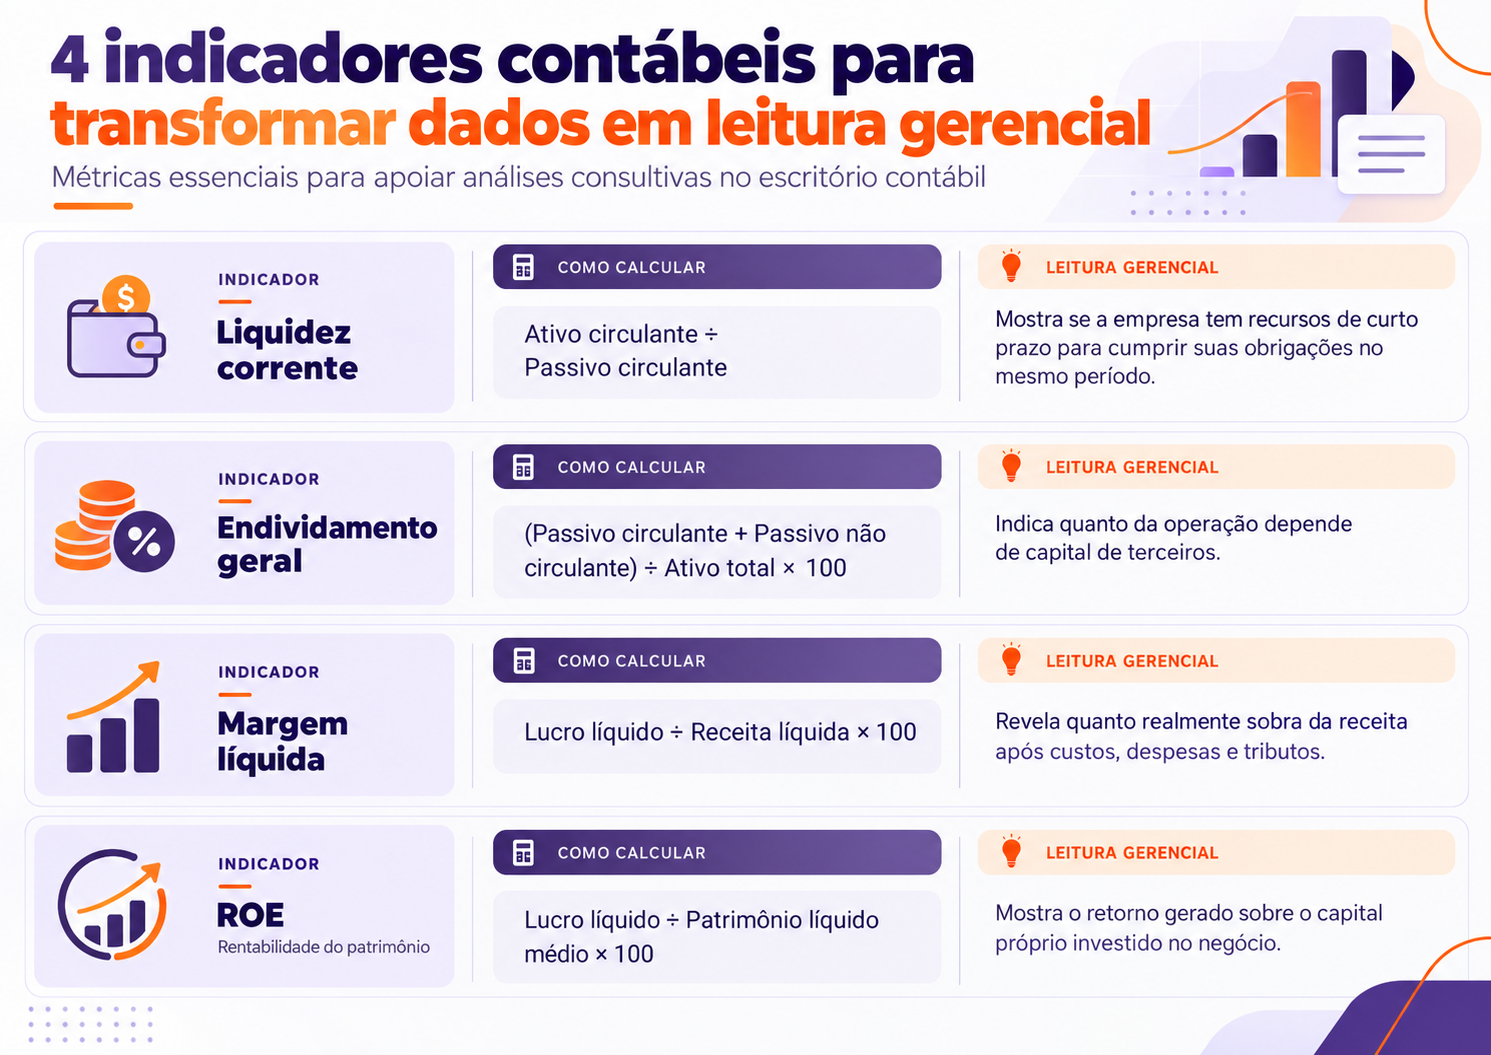
Os indicadores de liquidez ajudam a avaliar a capacidade de pagamento da empresa. Uma liquidez corrente de 1,5 indica que existem R$ 1,50 em ativos circulantes para cada R$ 1,00 em obrigações de curto prazo.
Mas atenção: isso não significa que todo o valor esteja disponível no caixa. Parte pode estar em estoques ou valores ainda não recebidos. Por isso, o contador precisa observar a composição dos ativos e os prazos de recebimento e pagamento.
O endividamento mostra quanto dos recursos utilizados pela empresa é financiado por terceiros. Se o indicador estiver em 60%, significa que as obrigações representam 60% do total de ativos.
Isso não caracteriza, necessariamente, uma situação negativa. O ponto é verificar o custo dessas dívidas, seus vencimentos e a capacidade da empresa de pagá-las.
Uma operação pode crescer utilizando crédito, mas comprometer seu caixa se as parcelas não acompanharem a geração de recursos.
A margem líquida permite entender quanto das vendas se transforma em lucro depois dos custos, despesas e tributos reconhecidos no resultado.
Uma empresa com margem de 10% obtém R$ 10 de lucro líquido para cada R$ 100 de receita líquida.
Ao acompanhar esse percentual, o contador consegue identificar se aumentos de faturamento estão realmente melhorando o resultado ou apenas ampliando os custos da operação.
A rentabilidade mostra o retorno financeiro obtido em relação aos recursos investidos.
O retorno sobre o patrimônio líquido (ROE), por exemplo, ajuda a avaliar se o capital dos sócios está gerando resultados.
Uma rentabilidade de 30% ao ano indica que a empresa produziu lucro equivalente a 30% do patrimônio líquido médio considerado.
Para interpretar esse resultado, é importante comparar períodos, empresas semelhantes e o nível de risco assumido.
Nenhum indicador conta toda a história de uma empresa. Para entender a situação financeira, é necessário observar como os resultados se relacionam.
Imagine uma empresa com os seguintes dados anuais, apresentados de forma simplificada:
A partir dessas informações, temos quatro resultados:
A leitura conjunta mostra uma empresa lucrativa, com retorno relevante sobre o patrimônio, mas que também utiliza capital de terceiros para financiar parte importante dos ativos.
O contador pode investigar, por exemplo, se o lucro está se convertendo em caixa, se o endividamento está aumentando e se os recebimentos serão suficientes para cobrir os próximos vencimentos.
É importante também observar a evolução dos números. Uma liquidez que passou de 1,2 para 1,5 em três períodos pode indicar melhora, mas precisa ser analisada junto da composição dos ativos.
A consultoria começa quando o escritório utiliza os indicadores para orientar decisões e acompanha os efeitos das recomendações sobre o negócio do cliente.
Para isso, vale estruturar uma rotina simples:
A qualidade desse acompanhamento também depende de quando a informação fica disponível. Se a contabilidade é atualizada apenas no mês seguinte, a orientação chega com atraso.
Por exemplo, um aumento dos custos identificado durante o mês permite investigar fornecedores, desperdícios ou preços enquanto a operação acontece.
Quando essa informação aparece somente após o fechamento, a empresa pode ter repetido o problema por semanas antes de discutir uma solução.
Uma base contábil atualizada em tempo real reduz essa distância entre identificar uma mudança e agir sobre ela. Isso permite complementar as reuniões periódicas com orientações oportunas.
Para aproveitar essa agilidade, o escritório precisa definir uma rotina de cálculo e análise dos indicadores, com dados consistentes e controles adequados.
Assim, o serviço ganha continuidade: o contador acompanha as mudanças, discute prioridades com o cliente e verifica se as ações estão produzindo os resultados esperados.
O OneFlow automatiza processos para manter a contabilidade atualizada em tempo real, oferecendo informações que apoiam a análise do desempenho dos clientes.
Esse apoio começa na operação: ao reduzir o trabalho manual de processamento das informações, o escritório ganha tempo para interpretar resultados e preparar orientações.
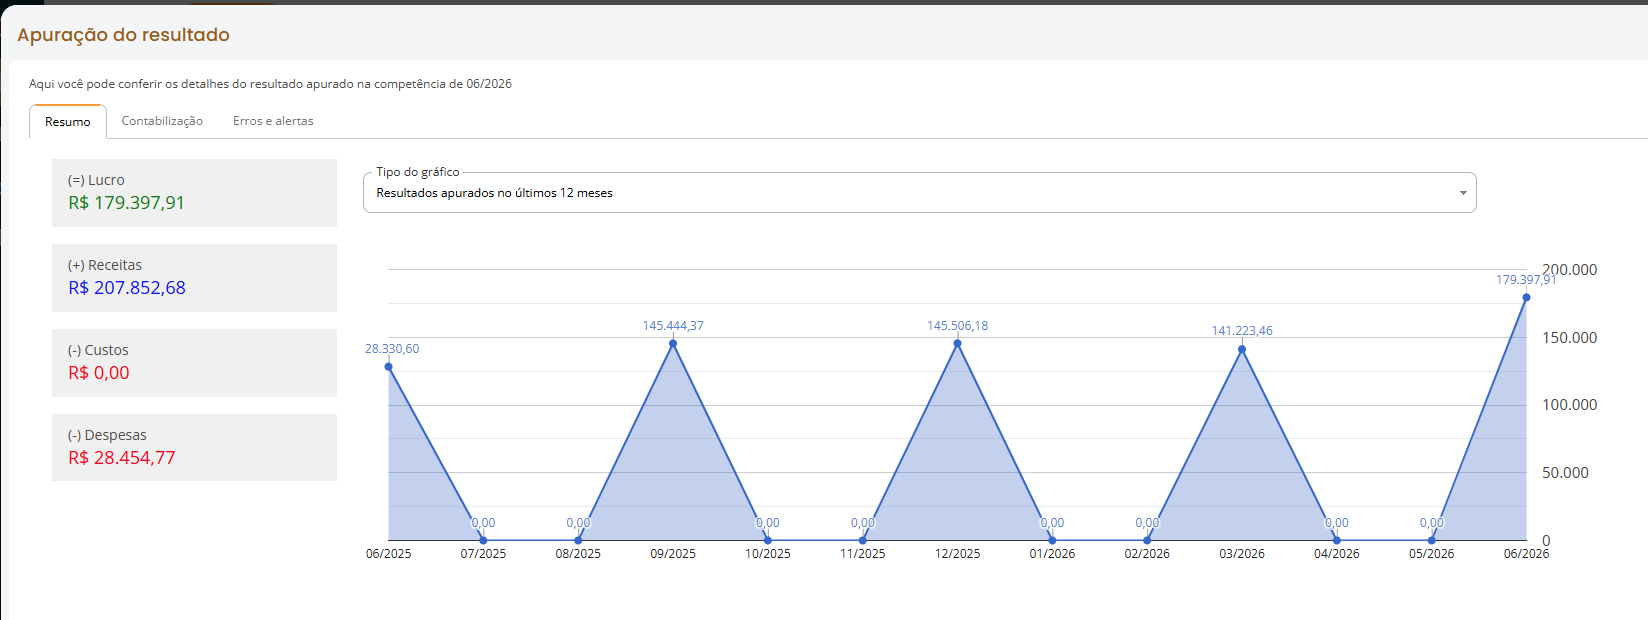
No módulo Contábil, o contador encontra recursos que contribuem para essa leitura:
Os indicadores de liquidez, endividamento, margem líquida e ROE apresentados neste artigo precisam ser calculados em controle paralelo. O OneFlow fornece informações que apoiam sua obtenção.
O percentual de lucratividade exibido no sistema deve ser interpretado conforme sua composição, sem ser tratado automaticamente como equivalente à margem líquida exemplificada.
Com uma base contábil atualizada e menos tarefas repetitivas, a equipe pode dedicar mais atenção aos cálculos, à interpretação e às conversas com os clientes.
Essa autonomia operacional ajuda o escritório a ampliar sua atuação consultiva sem depender do aumento proporcional da equipe.
Entre em contato com o OneFlow e veja como recuperar tempo para transformar dados contábeis em orientação aos clientes.